
Les revenus de l'IA sont-ils vraiment là ? La réponse côté demande à la question de la bulle (2026)

By Surya Pratap
3 août 2026
12 min read
Startup Strategy

3 août 2026
12 min read
Toute version sérieuse de l'argument de la bulle de l'IA finit par se réduire à une question non résolue. Le capex est énorme, le financement est circulaire, l'amortissement arrive — et tout cela est supportable si la courbe des revenus s'accentue dans les temps. Est-ce le cas ? On ne peut pas répondre à cette question du côté de l'offre, car les entreprises qui construisent l'infrastructure sont les dernières à pouvoir vous dire si leurs clients en tirent de la valeur. Il faut y répondre du côté de la demande : les entreprises paient-elles vraiment, et en retirent-elles quelque chose ?
Les données sur ce point sont meilleures que ne le laisse penser le débat, et elles disent quelque chose de plus intéressant que « tout n'est que du vent » ou « l'adoption explose ». Les entreprises engagent de l'argent à grande échelle et comptent continuer. Cet argent se retrouve ensuite bloqué à un point précis, identifiable et bien documenté de l'entonnoir. Si vous vendez de l'IA aux entreprises, ce point de blocage est à la fois le plus grand risque pour toute la thèse et la description la plus claire qui existe de votre marché.
Commençons par le chiffre global. Les dépenses mondiales des entreprises en IA devraient atteindre environ 407 milliards de dollars en 2026, en hausse d'environ 34,8 % par rapport aux 302 milliards de 2025. Les grandes entreprises prévoient de consacrer environ 1,7 % de leur chiffre d'affaires à l'IA cette année, contre 0,8 % en 2025 — un doublement de la part de l'activité qui y est consacrée. Dans beaucoup d'entreprises, l'IA devrait absorber 25 à 50 % du budget informatique total d'ici deux ans. Les services financiers et la tech mènent l'adoption ; l'éducation est à la traîne.
Le chiffre le plus important pour la question de la bulle, cependant, est celui-ci : 94 % des organisations disent être engagées à poursuivre leurs investissements en IA même sans retour immédiat. C'est une déclaration de conviction plutôt que de résultats, et elle tranche dans les deux sens. Les optimistes y voient une demande durable qui ne s'évaporera pas sur un mauvais trimestre. Les pessimistes y voient précisément la dépense fondée sur la croyance qui définit une bulle, et notent que « engagés quel que soit le retour » n'est pas une formule qui survit intacte à une récession. Les deux lectures sont légitimes. Ce qu'elle établit, c'est que la demande à court terme ne dépend pas d'abord du ROI, ce qui compte énormément si vous faites des prévisions pour les dix-huit prochains mois.
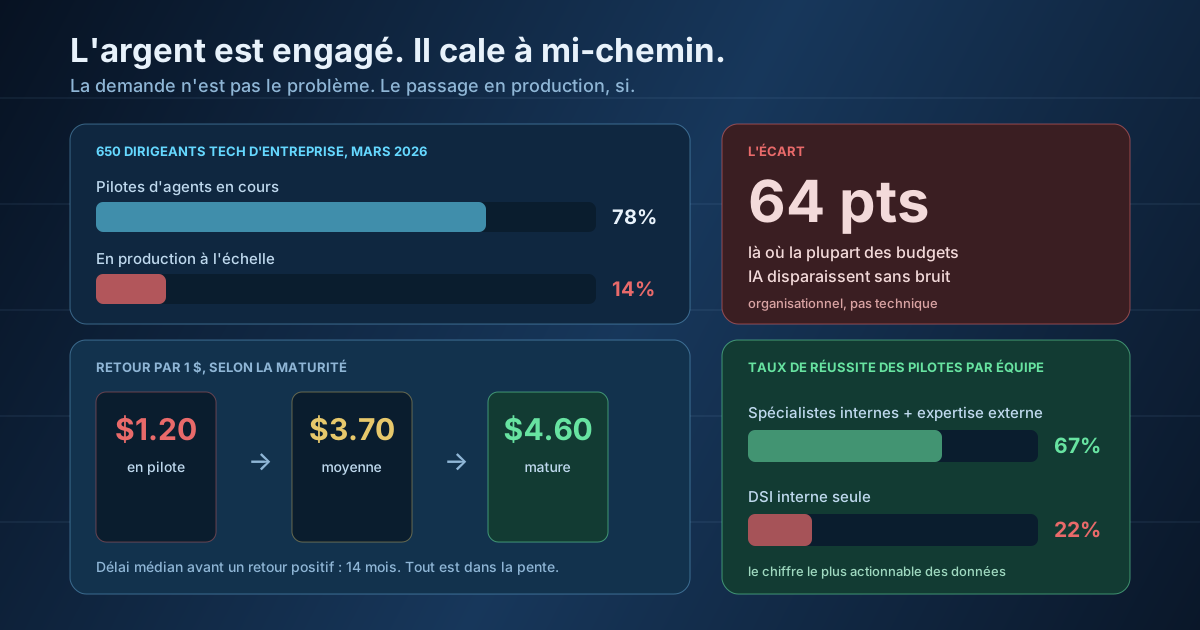
Voici où va l'argent. Une enquête de mars 2026 auprès de 650 dirigeants technologiques d'entreprises a montré que 78 % des entreprises ont des pilotes d'agents IA en cours, et seulement 14 % ont atteint la production à l'échelle. Cet écart de 64 points est l'endroit où disparaît discrètement l'essentiel des budgets IA — non pas dans une technologie défaillante, mais dans des initiatives qui fonctionnent en démo et ne deviennent jamais une partie du fonctionnement de l'entreprise.
D'autres mesures aboutissent au même endroit par des chemins différents. IDC a constaté que 88 % des pilotes d'IA n'atteignent pas la production. L'analyse de RAND a conclu que 80,3 % des projets d'IA n'apportent pas la valeur métier attendue, avec une ventilation utile : 33,8 % abandonnés avant la production, 28,4 % menés à terme mais décevants, et 18,1 % apportant une certaine valeur qui ne justifie pas le coût. Cette dernière catégorie est la plus accablante, discrètement, parce que ces projets ont fonctionné.
À propos de la statistique « 95 % des pilotes d'IA échouent »
Vous la verrez partout ; elle vient du rapport GenAI Divide du MIT, fondé sur 52 entretiens avec des dirigeants, des enquêtes auprès de 153 responsables et l'analyse de 300 déploiements publics. Elle a aussi été largement critiquée pour sa définition de l'échec — « aucun impact mesurable sur le compte de résultat » est une barre exigeante que beaucoup d'outils internes légitimement utiles ne franchiraient pas. Prenez les 95 % comme une indication de tendance plutôt que comme un chiffre précis. La répartition 78/14 en production à l'échelle est le chiffre le plus solide, et elle raconte la même histoire avec moins de dramatisation.
Les données de retour lèvent la contradiction apparente entre « la plupart des pilotes échouent » et « tout le monde dépense davantage ». D'abord les moyennes : IDC et Microsoft situent le retour à environ 3,70 dollars par dollar dépensé en IA générative, avec un délai médian d'environ 14 mois avant un ROI positif. C'est un bon retour sur une horloge lente — plus lente que la plupart des cycles de planification trimestriels, ce qui explique à lui seul une grande partie des programmes arrêtés.
Mais la moyenne masque le constat qui compte. Les entreprises dont les programmes d'IA sont matures déclarent environ 4,60 dollars par dollar. Celles qui en sont encore au stade pilote déclarent 1,20. Même technologie, mêmes fournisseurs, près de quatre fois le retour — la variable n'est pas le modèle, c'est le degré d'avancement de l'organisation dans le déploiement. À cette aune, les chiffres décevants des gros titres prennent sens : seules environ 25 % des initiatives ont produit le ROI attendu par les dirigeants, seules 39 % des organisations font état d'un impact mesurable sur l'EBIT, et si plus de 70 % déclarent un ROI « positif », moins de 1 % déclarent des retours supérieurs à 20 %, la plupart se situant entre 1 et 5 %, souvent mesurés en productivité plutôt qu'en argent.
Autrement dit : la valeur est réelle et elle est concentrée chez la minorité qui est allée au bout. L'essentiel de la dépense se trouve dans la partie de la courbe où le retour dépasse à peine le seuil de rentabilité, parce que l'essentiel de la dépense n'a pas franchi l'écart.
Cinq causes expliquent environ 89 % des échecs de passage à l'échelle : la complexité d'intégration avec les systèmes existants, une qualité de sortie irrégulière en volume, l'absence d'outils de supervision, une responsabilité organisationnelle floue et des données d'entraînement métier insuffisantes. Relisez cette liste et remarquez qu'une et demie seulement concernent vraiment l'IA. Le reste relève de l'intégration, de l'exploitation et de la conception organisationnelle — les mêmes raisons pour lesquelles les projets de logiciels d'entreprise échouent depuis trente ans.
Les chercheurs du MIT sont arrivés à la même conclusion par un autre chemin. Les dirigeants ont tendance à accuser la réglementation ou la performance des modèles ; la recherche pointait plutôt un « déficit d'apprentissage » dans la façon dont les organisations absorbent les outils, et une intégration défaillante dans l'entreprise. Les 5 % de déploiements qui ont créé une valeur significative partageaient trois traits : des initiatives au périmètre resserré, un focus sur un domaine précis et des partenariats judicieux. Rien sur le choix du modèle.
Il y a aussi un problème de forme des coûts qui mérite d'être signalé, parce qu'il tue des projets qui fonctionnent par ailleurs. Uber aurait épuisé l'intégralité de son budget IA pour 2026 dès avril — une illustration du piège des tokens dans la tarification à la consommation, où le succès augmente l'usage, l'usage augmente le coût, et une équipe financière qui a budgété à l'année découvre que la ligne a quadruplé en cours d'exercice. Un pilote qui monte en charge jusqu'à devenir un coût non budgété est un pilote arrêté par quelqu'un qui n'a jamais douté qu'il fonctionnait.
Un constat mérite d'être sorti du lot. Les pilotes qui associaient des spécialistes internes de l'IA à une expertise externe ont atteint un taux de réussite de 67 %. Les équipes informatiques internes qui construisaient seules ont atteint 22 %. Un écart du simple au triple, dû à la composition de l'équipe plutôt qu'à la technologie.
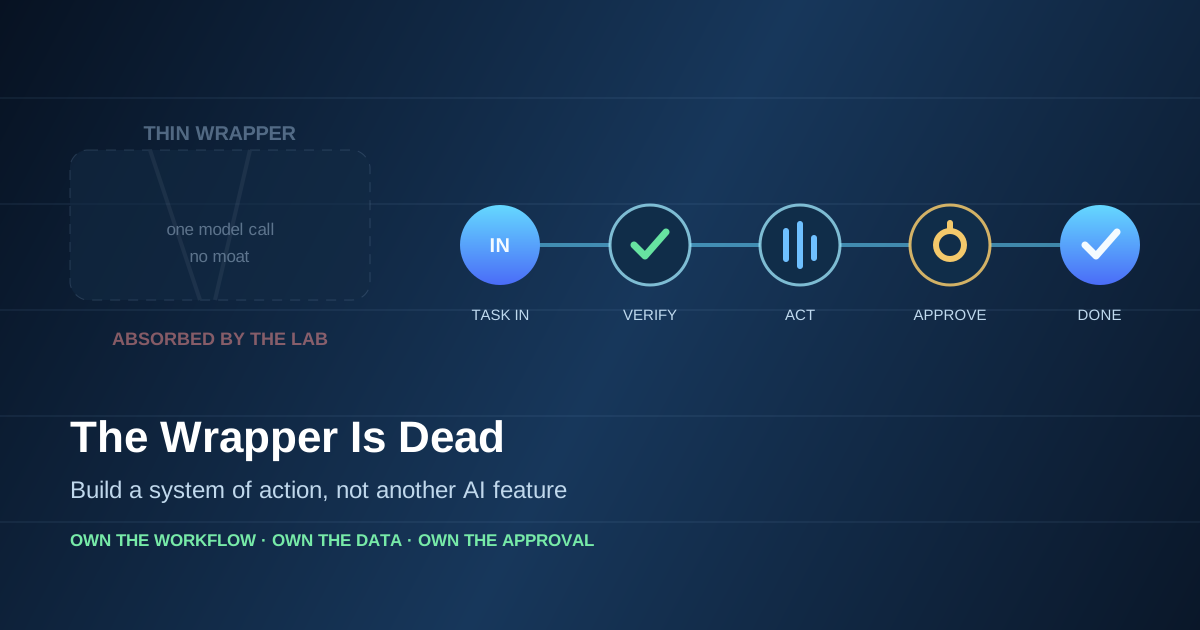
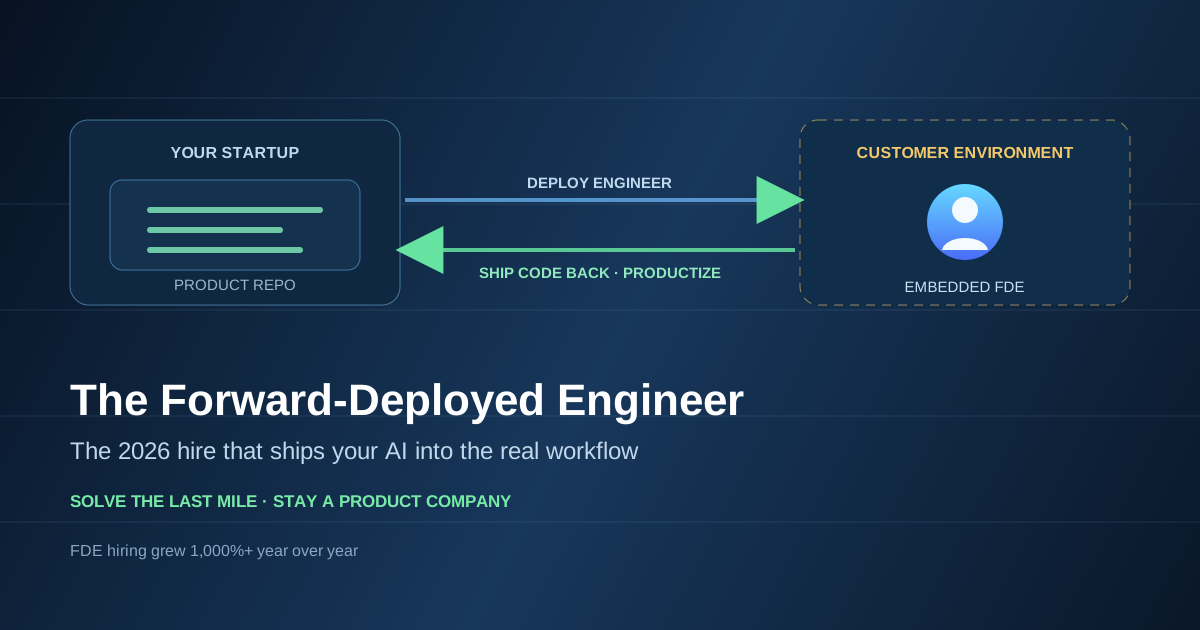
Si vous vendez de la mise en œuvre d'IA, ce chiffre est tout votre argumentaire, et vous devriez probablement commencer par lui. Mais il est utile plus largement. Il dit que la contrainte décisive de l'IA en entreprise est un type d'expérience précis, qui s'achète : des gens qui ont déjà franchi l'écart entre pilote et production et savent où il dévore les projets. Cette compétence est rare, elle n'est pas fournie avec un abonnement à un modèle, et c'est pourquoi les schémas des « systèmes d'action » et de l'ingénierie déployée chez le client reviennent sans cesse comme la forme des entreprises qui marchent.
La courbe des revenus s'accentue-t-elle, alors ? La réponse honnête est que cela dépend de quelque chose de très différent de ce sur quoi se concentre habituellement le débat sur la bulle. Cela ne dépend pas de savoir si le prochain modèle sera meilleur — la capacité n'est pas la contrainte, et ne l'est plus depuis un moment. Cela dépend de la capacité d'un grand nombre d'entreprises à passer de 14 % en production à l'échelle à quelque chose de nettement plus élevé, ce qui est une question d'exécution portant sur l'intégration, la responsabilité, la supervision et la discipline des coûts, plutôt qu'une question de recherche.
Cette question est réellement ouverte, et il est raisonnable d'être incertain à son sujet. Mais il vaut la peine de remarquer que c'est un problème soluble, que les organisations qui l'ont résolu obtiennent 4,60 dollars par dollar, et que l'écart entre ces deux états est un marché. Si le pari sur l'IA doit être validé, il le sera par un travail de déploiement peu glorieux plutôt que par une sortie de modèle — ce qui décrit assez bien ce que font réellement les entreprises qui valent la peine d'être construites aujourd'hui.
IdeaToMVP Academy
4-week live cohort for founders. Learn to ship AI agents, scope MVPs, and automate your business — taught by the same team that writes these guides.