
La question de la bulle IA est posée à la mauvaise altitude : le guide du fondateur pour savoir quelle couche se dégonfle vraiment

By Surya Pratap
3 août 2026
12 min read
Startup Strategy

3 août 2026
12 min read
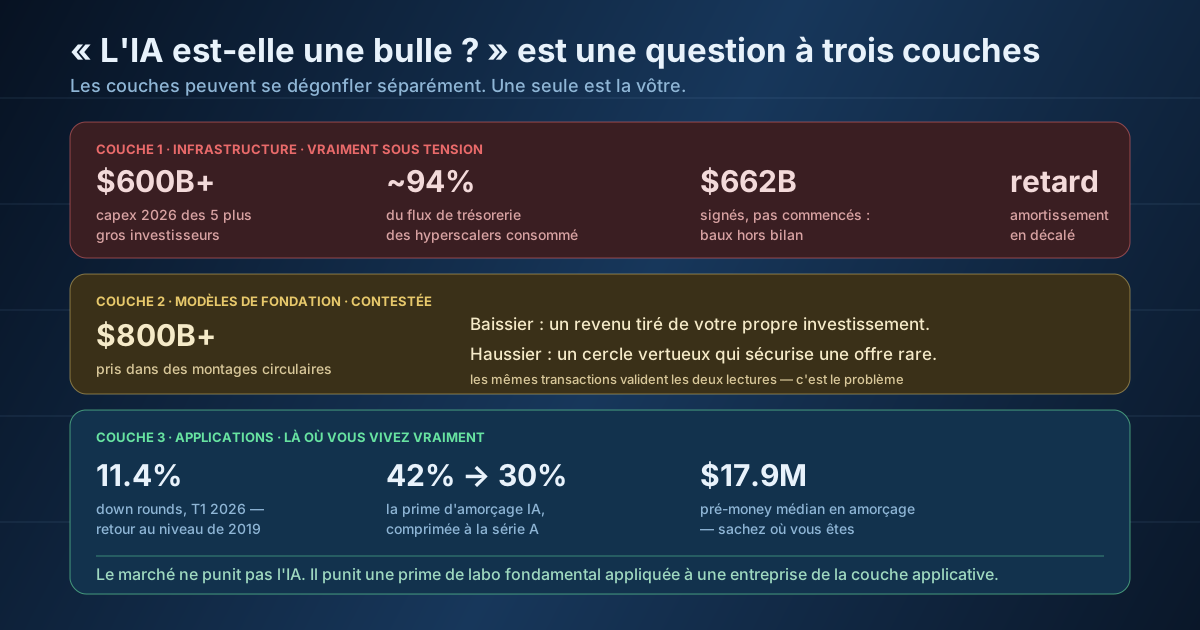
La semaine dernière, un fondateur m'a demandé si c'était un mauvais moment pour lancer une entreprise d'IA, parce que tout ce qu'il lit dit que la bulle est sur le point d'éclater. C'est une question raisonnable bâtie sur une prémisse qui ne l'est pas : que « l'IA » serait un seul marché, avec une seule valorisation et un seul destin. Ce n'est pas le cas. Il y a au moins trois couches distinctes — infrastructure, modèles de fondation et applications —, avec des économies différentes, des structures de capital différentes et des niveaux de tension différents. Elles peuvent se dégonfler indépendamment, et la couche qui produit presque tous les gros titres alarmants n'est pas celle où opèrent la plupart des lecteurs de ce blog.
Ce n'est pas un plaidoyer pour dire que rien n'est en surchauffe. Une partie l'est clairement, et les chiffres méritent d'être bien compris plutôt qu'à travers les gros titres. Mais la version utile de la question, pour un fondateur, est plus étroite et a une réponse : à quelle couche suis-je exposé, et qu'est-ce qui, précisément, me fait tomber ? Voici l'état de chaque couche, et le seul risque qui figure réellement sur votre table de capitalisation.
Commençons là où la tension est réelle. Les cinq plus gros investisseurs technologiques américains sont en voie d'engager plus de 600 milliards de dollars de dépenses d'investissement en 2026, avec environ 75 % du capex cumulé des hyperscalers consacré à l'infrastructure IA — soit environ 450 milliards de dépenses propres à l'IA en une seule année. La question n'est pas de savoir si c'est un gros chiffre. C'est de savoir d'où vient l'argent et ce qu'il devient au bilan.
Sur le premier point : PIMCO estime que le capex cumulé des hyperscalers absorbera environ 94 % du flux de trésorerie d'exploitation sur 2026–2027. C'est une entreprise qui dépense presque tout ce qu'elle gagne, et c'est pourquoi le financement vient de plus en plus de la dette. Moody's a signalé environ 662 milliards de dollars de baux de centres de données signés mais pas encore commencés, hors bilan — des obligations réelles mais pas encore visibles comme le serait une émission obligataire. L'évaluation de PIMCO elle-même, en mai 2026, est d'une clarté admirable : l'IA connaît un boom du capex assorti de vrais risques, dont une monétisation incertaine, une possible surconstruction, des durées de vie des actifs qui raccourcissent et une dépendance croissante à la dette.
Sur le second point, il y a un mécanisme qu'il vaut la peine de comprendre, car il explique pourquoi les chiffres publiés paraissent meilleurs que l'économie sous-jacente. Quand le capex triple en moins de trois ans, l'amortissement publié est mécaniquement en retard — la dépense tombe maintenant, les charges arrivent au cours des années suivantes. Les marges d'aujourd'hui reflètent donc une base d'actifs qui n'a pas fini d'être amortie. Les analystes prévoient une hausse de l'amortissement d'Alphabet d'environ 57 milliards de dollars sur quatre ans. Ce n'est ni un scandale ni un artifice comptable ; c'est le fonctionnement normal de l'amortissement. Mais cela signifie que le tableau des marges de cette couche se dégrade à partir d'ici même si la demande tient parfaitement, et que quiconque fait des prévisions sur les marges actuelles le fait sur un chiffre dont la date de péremption est connue.
La preuve de bulle la plus citée est le financement circulaire : un fabricant de puces investit des milliards dans une entreprise d'IA, cette entreprise dépense l'argent en achetant les puces du fabricant, et le fabricant le comptabilise en chiffre d'affaires. Les analystes ont recensé plus de 800 milliards de dollars de montages croisés dans la chaîne d'approvisionnement de l'IA, avec Nvidia, OpenAI, Oracle, AMD et Microsoft présents de plusieurs côtés des mêmes transactions.
La lecture baissière est que cela fait paraître la demande plus importante qu'elle ne l'est, et crée une boucle qui s'auto-entretient : la hausse des valorisations justifie davantage de capex, davantage de capex signale une demande future explosive, et ce signal renforce les valorisations. La boucle ne tient que tant que la courbe des revenus s'accentue comme prévu. La lecture haussière, défendue par des gestionnaires d'actifs comme Janus Henderson, est qu'il s'agit d'un cercle vertueux — construire de l'IA coûte extraordinairement cher, l'offre de calcul avancé est réellement rare, et associer des engagements d'achat à long terme à un financement est la façon de sécuriser une capacité que vous perdriez sinon au profit d'un concurrent.
Les deux lectures collent aux mêmes transactions, et c'est précisément le problème. Le financement fournisseur est une pratique industrielle normale et aussi un signal d'alerte classique de fin de cycle, et en général on ne peut pas savoir lequel des deux on observe tant que la demande ne s'est pas matérialisée — ou pas. Un fondateur n'a pas besoin de trancher. Ce qu'il faut en retenir, c'est que la stabilité de cette couche dépend d'hypothèses sur des revenus futurs que personne, en dehors de ces entreprises, ne peut aujourd'hui vérifier.
Deux choses vraies en même temps
Une correction douloureuse des valorisations peut survenir et l'infrastructure en construction peut devenir le socle de la plateforme la plus importante de cette génération. C'est à peu près ce qui s'est passé avec le déploiement de la fibre à la fin des années 1990 : le capital a été détruit, la fibre est restée dans le sol, et les entreprises qui l'ont utilisée ensuite n'étaient pour la plupart pas celles qui l'avaient posée.
Passons à la couche où se trouvent réellement la plupart des fondateurs qui lisent ceci — et ici, les chiffres ne ressemblent en rien aux gros titres. Les down rounds, tous secteurs du capital-risque confondus, sont tombés à 11,4 % au premier trimestre 2026, revenant aux niveaux de 2019 et 2020. Ce n'est pas un marché en plein effondrement. C'est un marché qui s'est déjà réajusté, et qui a en grande partie fini de le faire.
La nuance, c'est qu'une moyenne basse est une maigre consolation si vous faites partie de la population précise qui a été survalorisée. Les startups IA en amorçage ont généralement été valorisées environ 42 % au-dessus de leurs équivalents sans IA, au motif qu'elles croissent plus vite. Cette prime se comprime le plus fortement exactement au moment où elle compte — le passage de l'amorçage à la série A —, passant de plus de 40 % à environ 30 %. La valorisation pré-money médiane en amorçage avoisine 17,9 millions de dollars ; si votre tour a été valorisé nettement au-dessus, vous avez pris sensiblement plus de pression de croissance que ne le suggère le chiffre affiché.
D'où la phrase qui devrait réorganiser la façon dont les fondateurs pensent tout ce sujet : le marché ne punit pas l'IA de manière générale. Il punit les entreprises d'IA qui ont pris une prime de modèle de fondation sur une activité de la couche applicative. Le risque n'est pas d'avoir construit avec l'IA. C'est d'avoir été valorisé comme si vous étiez un autre type d'entreprise que celle que vous êtes, et que le prochain tour vous valorise pour ce que vous êtes réellement.
Si la couche un vacille, la transmission à votre activité passe par trois canaux, et il vaut mieux être précis qu'anxieux.
Le prix de l'inférence. L'hypothèse de consensus intégrée à la plupart des modèles de startups est que le coût des tokens continue de baisser. Cela a été vrai et peut le rester. Mais un retrait de capitaux dans la couche infrastructure est précisément le scénario dans lequel cela s'arrête — la capacité se raréfie et les fournisseurs cessent de subventionner. Si votre économie unitaire ne fonctionne qu'au prix supposé de l'an prochain, vous avez écrit une prévision, pas un modèle économique.
La disponibilité du capital. Le financement en capital-risque de la couche applicative n'est pas directement lié au capex des hyperscalers, mais le sentiment est corrélé et les LP lisent les mêmes gros titres. La conséquence pratique n'est pas que l'argent disparaît ; c'est que la barre se déplace vers la rétention, la marge brute et le pouvoir de fixation des prix, et s'éloigne des récits de croissance. Les investisseurs ont présenté 2026 comme l'année où le marché fait le tri parmi les jeunes startups d'IA, les entreprises à faible marge étant les plus exposées.
La concentration sur un fournisseur. C'est le canal qui dépend le plus de vous, et il s'ajoute au risque réglementaire abordé ailleurs sur ce blog. Une entreprise dont tout le produit dépend du prix, de la disponibilité et du calendrier de sorties d'un seul fournisseur a une exposition qu'elle n'a pas choisie et qu'elle ne peut pas couvrir après coup.
Le résumé honnête, c'est que les chiffres alarmants sont réels et appartiennent pour l'essentiel au bilan de quelqu'un d'autre. Des centaines de milliards de capex financés de plus en plus par la dette, des charges d'amortissement qui arrivent selon un calendrier connu, et 800 milliards de dollars de transactions qui changent d'apparence selon la direction que prendra la demande — ce sont de vrais risques, concentrés sur une poignée de très grandes entreprises. Pendant ce temps, la couche où un fondateur construit un produit ressemble à un marché du capital-risque normal, un peu sélectif, qui a déjà eu sa correction.
Donc, la réponse au fondateur qui m'a posé la question : ce n'est pas un mauvais moment pour lancer une entreprise d'IA. C'est un mauvais moment pour en lancer une dont l'économie ne fonctionne que si le calcul continue de baisser, dont la valorisation a été empruntée à une autre couche du stack, et dont le produit n'a pas de réponse à la question de savoir ce qu'il fait qu'un fournisseur de modèles n'absorbera pas tout simplement. C'étaient toujours les mauvaises entreprises à construire. Le discours sur la bulle n'a fait qu'en avancer les conséquences.
IdeaToMVP Academy
4-week live cohort for founders. Learn to ship AI agents, scope MVPs, and automate your business — taught by the same team that writes these guides.