
¿Existen de verdad los ingresos de la IA? La respuesta del lado de la demanda a la pregunta de la burbuja (2026)

By Surya Pratap
3 de agosto de 2026
12 min read
Startup Strategy

3 de agosto de 2026
12 min read
Toda versión seria del argumento de la burbuja de la IA acaba reduciéndose a una pregunta sin resolver. El capex es enorme, la financiación es circular, la amortización está por llegar, y todo eso es soportable si la curva de ingresos se empina a tiempo. ¿Lo hace? Esa pregunta no se puede responder desde el lado de la oferta, porque las empresas que construyen la infraestructura son las últimas que pueden decirte si sus clientes obtienen valor. Hay que responderla desde el lado de la demanda: ¿están pagando de verdad las empresas, y obtienen algo a cambio?
Los datos al respecto son mejores de lo que sugiere el debate, y dicen algo más interesante que «todo es humo» o «la adopción está explotando». Las empresas comprometen dinero a gran escala y piensan seguir haciéndolo. Luego ese dinero se queda atascado en un punto concreto, identificable y bien documentado del embudo. Si vendes IA a empresas, ese punto de atasco es a la vez el mayor riesgo para toda la tesis y la descripción más clara que existe de tu mercado.
Empecemos por la cifra global. Se prevé que el gasto empresarial mundial en IA ronde los 407.000 millones de dólares en 2026, un 34,8 % más que los 302.000 millones de 2025. Las grandes empresas planean gastar alrededor del 1,7 % de sus ingresos en IA este año, frente al 0,8 % de 2025: se duplica la parte del negocio dedicada a ello. En muchas empresas se espera que la IA consuma entre el 25 % y el 50 % de todo el presupuesto de TI en dos años. Los servicios financieros y la tecnología lideran la adopción; la educación va por detrás.
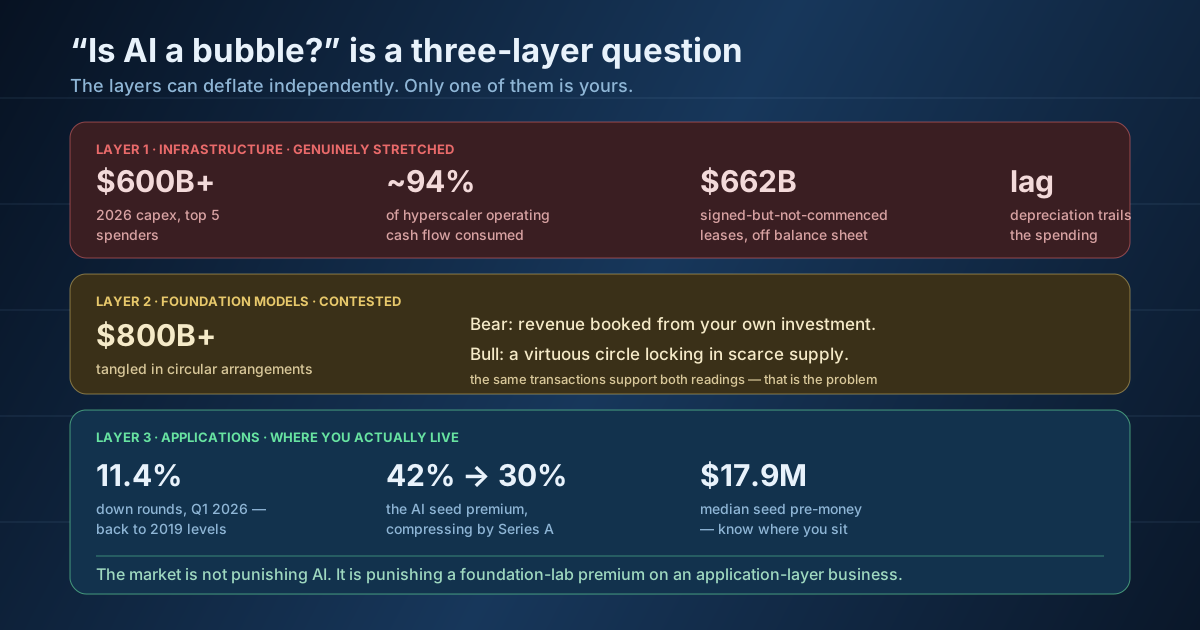
La cifra más importante para la pregunta de la burbuja, sin embargo, es esta: el 94 % de las organizaciones dice estar comprometido con seguir invirtiendo en IA aunque no haya retornos inmediatos. Es una declaración de convicción, no de resultados, y corta en las dos direcciones. Los optimistas la leen como una demanda duradera que no se evaporará por un mal trimestre. Los pesimistas la leen como exactamente el gasto impulsado por la fe que define una burbuja, y señalan que «comprometidos sea cual sea el retorno» no es una frase que sobreviva intacta a una recesión. Ambas lecturas son justas. Lo que sí establece es que la demanda a corto plazo no depende principalmente del ROI, lo cual importa muchísimo si estás haciendo previsiones para los próximos dieciocho meses.
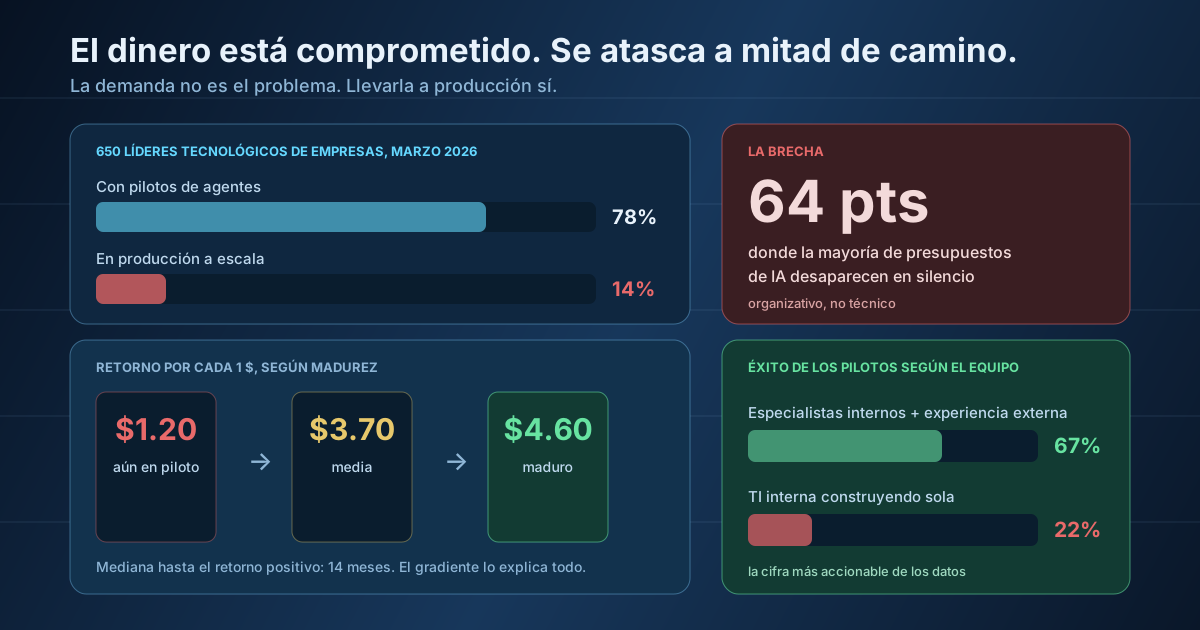
Aquí es adonde va el dinero. Una encuesta de marzo de 2026 a 650 líderes tecnológicos de empresas encontró que el 78 % de las empresas tiene pilotos de agentes de IA en marcha, y solo el 14 % ha llegado a producción a escala. Esa brecha de 64 puntos es donde desaparece en silencio la mayor parte de los presupuestos de IA: no en tecnología que falla, sino en iniciativas que funcionan en una demo y nunca llegan a formar parte de cómo opera el negocio.
Otras mediciones llegan al mismo terreno desde direcciones distintas. IDC ha comprobado que el 88 % de los pilotos de IA no llega a producción. El análisis de RAND concluyó que el 80,3 % de los proyectos de IA no aporta el valor de negocio previsto, con un desglose útil: el 33,8 % se abandona antes de producción, el 28,4 % se completa pero rinde por debajo de lo esperado, y el 18,1 % aporta algo de valor que no justifica el coste. Esa última categoría es la que condena en silencio, porque esos proyectos funcionaron.
Sobre la estadística de «el 95 % de los pilotos de IA fracasa»
La verás por todas partes; procede del informe GenAI Divide del MIT, basado en 52 entrevistas a directivos, encuestas a 153 responsables y el análisis de 300 despliegues públicos. También ha sido muy criticada por cómo define el fracaso: «ningún impacto medible en la cuenta de resultados» es un listón exigente que muchas herramientas internas legítimamente útiles no superarían. Toma el 95 % como orientativo, no como preciso. La división 78/14 en producción a escala es la cifra más sólida, y cuenta la misma historia con menos dramatismo.
Los datos de retorno resuelven la aparente contradicción entre «la mayoría de los pilotos fracasa» y «todo el mundo gasta más». Primero, las medias: IDC y Microsoft sitúan el retorno en unos 3,70 dólares por cada dólar gastado en IA generativa, con una mediana de unos 14 meses hasta el ROI positivo. Es un buen retorno con un reloj lento, más lento que la mayoría de los ciclos de planificación trimestrales, y eso por sí solo explica gran parte de por qué se cancelan programas.
Pero la media oculta el hallazgo que importa. Las empresas con programas de IA maduros declaran unos 4,60 dólares por cada dólar. Las que siguen en fase piloto declaran 1,20. La misma tecnología, los mismos proveedores, casi cuatro veces el retorno: la variable no es el modelo, sino hasta dónde ha llegado la organización en el despliegue. Frente a eso, las decepcionantes cifras de titular tienen sentido: solo alrededor del 25 % de las iniciativas dio el ROI que esperaban los directivos, solo el 39 % de las organizaciones declara un impacto medible en el EBIT, y aunque más del 70 % declara un ROI «positivo», menos del 1 % declara retornos superiores al 20 %, con la mayoría entre el 1 % y el 5 %, a menudo medidos en productividad y no en dinero.
Dicho de otro modo: el valor es real y está concentrado en la minoría que terminó. La mayor parte del gasto está en la zona de la curva en la que el retorno apenas supera el punto de equilibrio, porque la mayor parte del gasto no ha cruzado la brecha.
Cinco causas explican aproximadamente el 89 % de los fracasos al escalar: la complejidad de integración con sistemas heredados, una calidad de salida irregular a gran volumen, la falta de herramientas de monitorización, una responsabilidad organizativa poco clara y datos de entrenamiento del dominio insuficientes. Vuelve a leer esa lista y fíjate en que solo una y media tienen que ver de verdad con la IA. El resto son integración, operaciones y diseño organizativo: las mismas razones por las que los proyectos de software empresarial llevan treinta años fracasando.
Los investigadores del MIT llegaron a la misma conclusión por otro camino. Los directivos tienden a culpar a la regulación o al rendimiento del modelo; la investigación apuntó en cambio a una «brecha de aprendizaje» en cómo las organizaciones absorben las herramientas, y a una integración empresarial defectuosa. El 5 % de los despliegues que creó un valor significativo compartía tres rasgos: iniciativas muy acotadas, foco en un dominio concreto y alianzas inteligentes. Nada sobre la elección del modelo.
También hay un problema con la forma del coste que merece señalarse, porque mata proyectos que por lo demás funcionan. Uber habría agotado todo su presupuesto de IA de 2026 en abril, un ejemplo de la trampa de los tokens en los precios por consumo: el éxito aumenta el uso, el uso aumenta el coste, y un equipo financiero que presupuestó para todo el año descubre a mitad de año que la partida se ha cuadruplicado. Un piloto que escala hasta convertirse en un coste no presupuestado es un piloto que cancela alguien que nunca dudó de que funcionara.
Hay un hallazgo que merece sacarse del montón. Los pilotos que combinaron especialistas internos en IA con experiencia externa alcanzaron una tasa de éxito del 67 %. Los equipos internos de TI que construían solos alcanzaron el 22 %. Una diferencia de tres veces, por la composición del equipo y no por la tecnología.
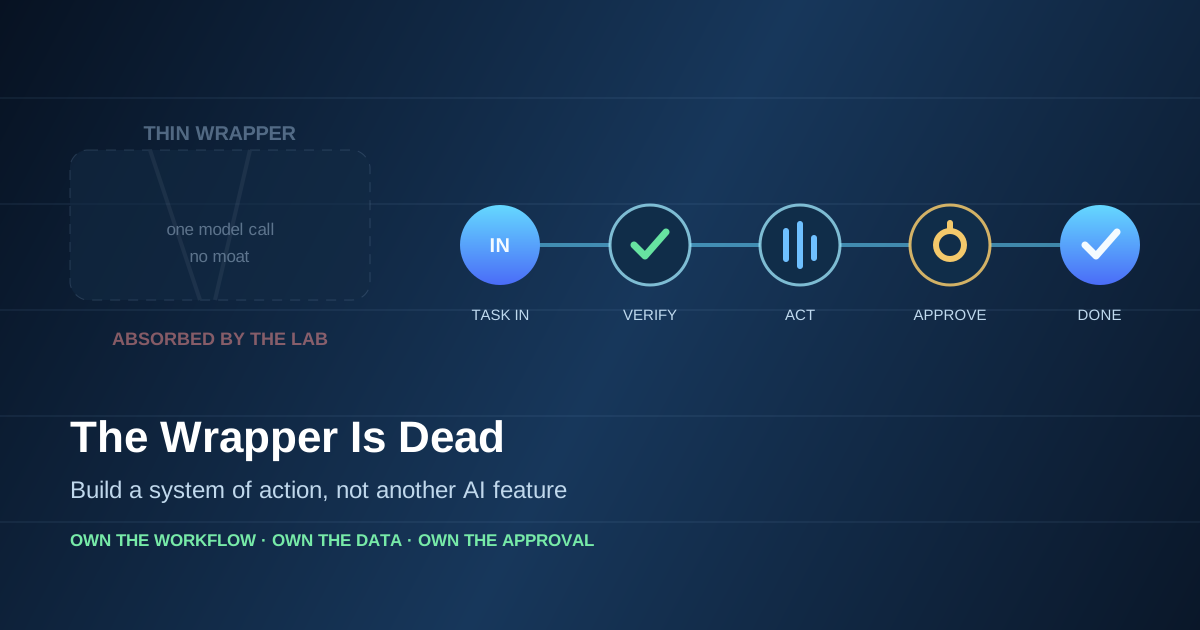
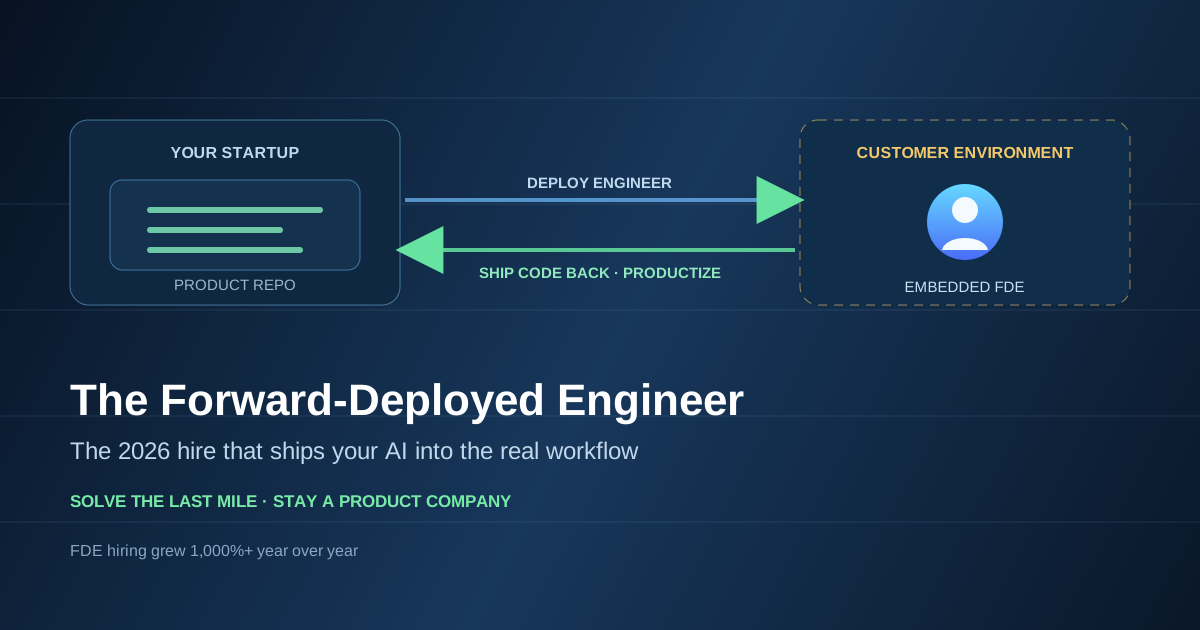
Si vendes implementación de IA, esa cifra es todo tu argumento de venta y probablemente deberías empezar por ella. Pero es útil de forma más amplia. Dice que la restricción decisiva de la IA empresarial es un tipo de experiencia concreto que se puede comprar: gente que ya ha cruzado la brecha entre piloto y producción y sabe dónde se come los proyectos. Esa capacidad es escasa, no viene incluida en una suscripción a un modelo, y es la razón por la que los patrones de «sistemas de acción» y de ingeniería desplegada en el cliente siguen reapareciendo como la forma de las empresas que funcionan.
Entonces, ¿se empina la curva de ingresos? La respuesta honesta es que depende de algo bastante distinto de aquello en lo que suele centrarse el debate sobre la burbuja. No depende de si el próximo modelo es mejor: la capacidad no es la restricción, y no lo ha sido desde hace tiempo. Depende de si un gran número de empresas pasa del 14 % en producción a escala a algo sustancialmente mayor, que es una cuestión de ejecución sobre integración, responsabilidad, monitorización y disciplina de costes, y no una cuestión de investigación.
Eso está realmente sin resolver, y es razonable tener dudas al respecto. Pero merece la pena observar que es un tipo de problema que se puede resolver, que las organizaciones que lo resolvieron obtienen 4,60 dólares por cada dólar, y que la distancia entre esos dos estados es un mercado. Si la apuesta por la IA va a quedar justificada, lo hará gracias a un trabajo de despliegue poco glamuroso y no a un lanzamiento de modelo, que es una descripción bastante buena de lo que hacen de verdad las empresas que merece la pena construir ahora mismo.
IdeaToMVP Academy
4-week live cohort for founders. Learn to ship AI agents, scope MVPs, and automate your business — taught by the same team that writes these guides.