
La pregunta sobre la burbuja de la IA se está haciendo a la altura equivocada: guía para fundadores sobre qué capa se desinfla de verdad

By Surya Pratap
3 de agosto de 2026
12 min read
Startup Strategy

3 de agosto de 2026
12 min read
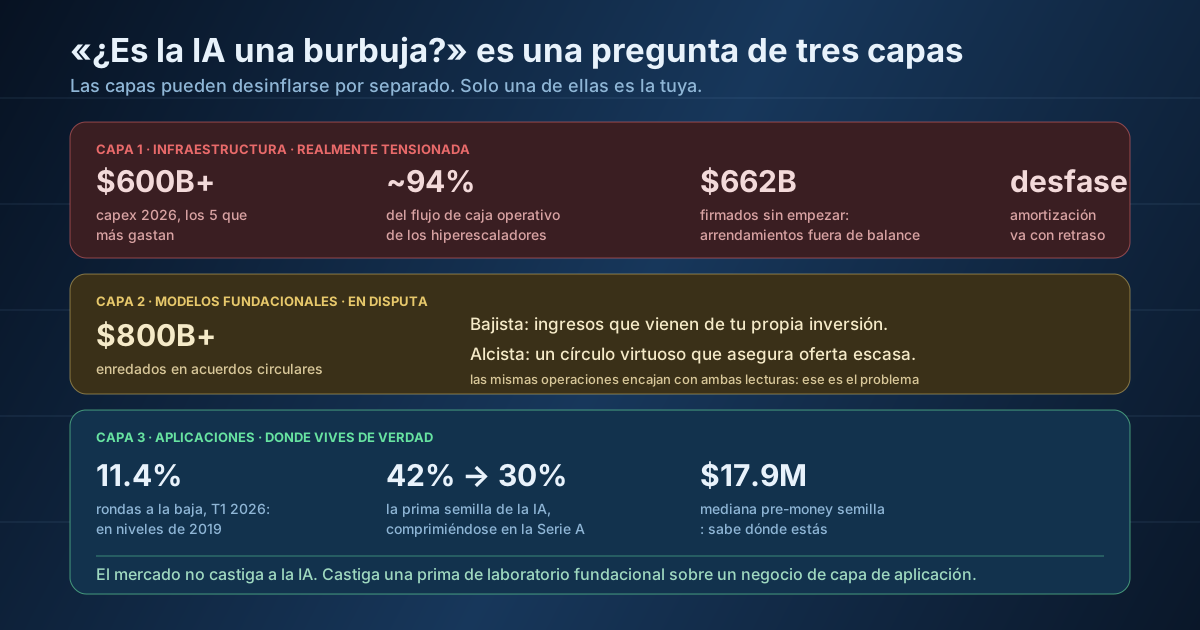
La semana pasada un fundador me preguntó si es mal momento para montar una empresa de IA, porque todo lo que lee dice que la burbuja está a punto de estallar. Es una pregunta razonable construida sobre una premisa que no lo es: que «la IA» es un solo mercado con una sola valoración y un solo destino. No lo es. Hay al menos tres capas distintas —infraestructura, modelos fundacionales y aplicaciones—, con economías distintas, estructuras de capital distintas y niveles de tensión distintos. Pueden desinflarse por separado, y la capa que genera casi todos los titulares alarmantes no es la capa en la que opera la mayoría de quienes leen este blog.
No es un argumento de que nada esté sobrecalentado. Parte de ello lo está claramente, y merece la pena entender bien las cifras en lugar de quedarse con los titulares. Pero la versión útil de la pregunta para un fundador es más estrecha y tiene respuesta: ¿a qué capa estoy expuesto y qué es, en concreto, lo que me rompe? Este es el estado de cada capa, y el único riesgo que de verdad está en tu tabla de capitalización.
Empecemos donde la tensión es real. Los cinco mayores inversores tecnológicos de EE. UU. van camino de comprometer más de 600.000 millones de dólares en inversión de capital en 2026, con aproximadamente el 75 % del capex agregado de los hiperescaladores destinado a infraestructura de IA: unos 450.000 millones de gasto específico en IA en un solo año. La cuestión no es si es una cifra grande. Es de dónde sale el dinero y qué le pasa en el balance.
Sobre lo primero: PIMCO estima que el capex combinado de los hiperescaladores consumirá aproximadamente el 94 % del flujo de caja operativo en 2026–2027. Es una empresa gastando casi todo lo que gana, y por eso la financiación procede cada vez más de deuda. Moody's ha señalado unos 662.000 millones de dólares en arrendamientos de centros de datos firmados pero no iniciados que están fuera de balance: obligaciones reales pero todavía no visibles como lo sería una emisión de bonos. La propia evaluación de PIMCO de mayo de 2026 es admirablemente clara: la IA vive un boom de capex con riesgos genuinos, entre ellos una monetización incierta, una posible sobreconstrucción, vidas útiles de los activos cada vez más cortas y una dependencia creciente de la deuda.
Sobre lo segundo, hay un mecanismo que merece entenderse porque explica por qué las cifras publicadas parecen mejores que la economía de fondo. Cuando el capex se triplica en menos de tres años, la amortización publicada va mecánicamente con retraso: el gasto se produce ahora y los cargos llegan en los años siguientes. Así que los márgenes de hoy reflejan una base de activos que todavía no se ha terminado de amortizar. Los analistas prevén que la amortización de Alphabet aumente unos 57.000 millones de dólares en cuatro años. No es un escándalo ni un truco contable; es como funciona la amortización. Pero sí significa que el panorama de márgenes en esta capa empeora a partir de aquí aunque la demanda se mantenga perfectamente, y que cualquiera que haga previsiones con los márgenes actuales lo hace con una cifra que tiene fecha de caducidad conocida.
La prueba de burbuja más citada es la financiación circular: un fabricante de chips invierte miles de millones en una empresa de IA, esa empresa gasta el dinero comprando los chips del fabricante, y el fabricante lo contabiliza como ingresos. Los analistas han identificado más de 800.000 millones de dólares en acuerdos cruzados a lo largo de la cadena de suministro de la IA, con Nvidia, OpenAI, Oracle, AMD y Microsoft apareciendo en varios lados de las mismas operaciones.
La lectura bajista es que esto hace que la demanda parezca mayor de lo que es y crea un bucle que se refuerza a sí mismo: las valoraciones crecientes justifican más capex, más capex señala una demanda futura explosiva, y esa señal refuerza las valoraciones. El bucle solo se sostiene mientras la curva de ingresos se empine a tiempo. La lectura alcista, defendida por gestoras como Janus Henderson, es que se trata de un círculo virtuoso: construir IA es extraordinariamente caro, la oferta de cómputo avanzado es realmente escasa, y combinar compromisos de compra a largo plazo con financiación es la forma de asegurar capacidad que de otro modo perderías frente a un competidor.
Ambas lecturas encajan con las mismas operaciones, y ese es precisamente el problema. La financiación de proveedores es una práctica industrial normal y también una señal de alerta clásica de final de ciclo, y en general no puedes saber cuál estás viendo hasta que la demanda se materializa o no. Un fundador no necesita resolver esto. Lo que merece la pena retener es que la estabilidad de esta capa depende de supuestos sobre ingresos futuros que nadie fuera de esas empresas puede verificar hoy.
Dos cosas que son ciertas a la vez
Puede llegar una corrección de valoraciones dolorosa y la infraestructura que se está construyendo puede convertirse en la base de la plataforma más importante de esta generación. Es más o menos lo que pasó con el despliegue de fibra de finales de los noventa: el capital se destruyó, la fibra se quedó bajo tierra, y las empresas que la usaron después en su mayoría no fueron las que la tendieron.
Ahora la capa en la que de verdad está la mayoría de los fundadores que leen esto, y aquí las cifras no se parecen en nada a los titulares. Las rondas a la baja en todo el capital riesgo cayeron al 11,4 % en el primer trimestre de 2026, de vuelta a los niveles de 2019 y 2020. Eso no es un mercado en mitad de un desplome. Es un mercado que ya se reajustó y que en gran medida terminó de reajustarse.
El matiz es que una media baja sirve de poco consuelo si estás en la población concreta que se sobrevaloró. Las startups de IA en fase semilla han tenido en general valoraciones un 42 % por encima de sus equivalentes sin IA, bajo la creencia de que crecen más rápido. Esa prima se comprime con más fuerza justo en el momento que importa —el paso de semilla a Serie A—, cayendo de más del 40 % hacia aproximadamente el 30 %. La mediana pre-money en fase semilla ronda los 17,9 millones de dólares; si tu ronda tuvo un precio muy por encima de eso, has asumido bastante más presión de crecimiento de la que sugiere la cifra de titular.
De ahí sale la frase que debería reorganizar cómo piensan los fundadores sobre todo este asunto: el mercado no está castigando a la IA en general. Está castigando a las empresas de IA que tomaron una prima de modelo fundacional sobre un negocio de la capa de aplicaciones. El riesgo no es haber construido con IA. Es que te pusieran precio como si fueras un tipo de empresa distinto del que eres, y que la próxima ronda te ponga precio como lo que realmente eres.
Si la capa uno se tambalea, la transmisión a tu negocio va por tres canales, y merece la pena ser concreto en lugar de estar ansioso.
Precio de la inferencia. El supuesto de consenso integrado en la mayoría de los modelos de startups es que el coste de los tokens sigue bajando. Ha sido así y puede seguir siéndolo. Pero una retirada de capital en la capa de infraestructura es exactamente el escenario en el que eso se detiene: la capacidad escasea y los proveedores dejan de subvencionar. Si tu economía unitaria solo funciona con el precio supuesto del año que viene, has escrito una previsión, no un modelo de negocio.
Disponibilidad de capital. La financiación de riesgo para la capa de aplicaciones no está directamente ligada al capex de los hiperescaladores, pero el sentimiento está correlacionado y los LP leen los mismos titulares. La consecuencia práctica no es que el dinero desaparezca; es que el listón se desplaza hacia la retención, el margen bruto y el poder de fijación de precios, y se aleja de los relatos de crecimiento. Los inversores han señalado 2026 como el año en que el mercado criba a las startups jóvenes de IA, con las de márgenes estrechos como las más expuestas.
Concentración en un proveedor. Es el canal que más está en tu mano, y se suma al riesgo regulatorio tratado en otros artículos de este blog. Una empresa cuyo producto entero depende del precio, la disponibilidad y el calendario de lanzamientos de un solo proveedor tiene una exposición que no eligió y que no puede cubrir a posteriori.
El resumen honesto es que las cifras alarmantes son reales y en su mayoría pertenecen al balance de otro. Cientos de miles de millones en capex financiados cada vez más con deuda, cargos de amortización que llegan según un calendario conocido y 800.000 millones de dólares en operaciones que parecen distintas según hacia dónde se rompa la demanda: son riesgos genuinos, concentrados en un puñado de empresas muy grandes. Mientras tanto, la capa en la que un fundador construye un producto parece un mercado de capital riesgo normal, algo selectivo, que ya tuvo su corrección.
Así que la respuesta al fundador que me preguntó: no es mal momento para montar una empresa de IA. Es mal momento para montar una cuya economía solo funciona si el cómputo sigue abaratándose, cuya valoración se tomó prestada de otra capa del stack y cuyo producto no tiene respuesta a la pregunta de qué hace que un proveedor de modelos no vaya a absorber sin más. Siempre fueron las empresas equivocadas que construir. El debate sobre la burbuja solo ha hecho que las consecuencias lleguen antes.
IdeaToMVP Academy
4-week live cohort for founders. Learn to ship AI agents, scope MVPs, and automate your business — taught by the same team that writes these guides.