
A pergunta sobre a bolha da IA está a ser feita à altitude errada: guia para fundadores sobre que camada esvazia de facto

By Surya Pratap
3 de agosto de 2026
12 min read
Startup Strategy

3 de agosto de 2026
12 min read
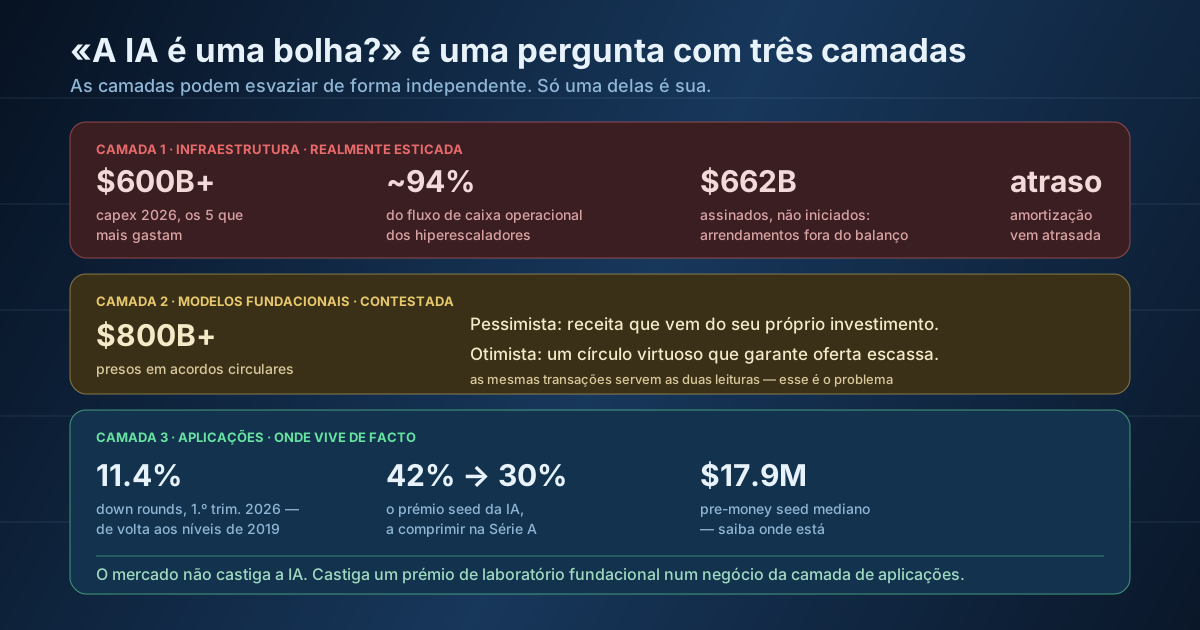
Na semana passada, um fundador perguntou-me se é mau momento para criar uma empresa de IA, porque tudo o que lê diz que a bolha está prestes a rebentar. É uma pergunta razoável assente numa premissa que não o é: que «a IA» é um único mercado, com uma única avaliação e um único destino. Não é. Há pelo menos três camadas distintas — infraestrutura, modelos fundacionais e aplicações —, com economias diferentes, estruturas de capital diferentes e níveis de tensão diferentes. Podem esvaziar de forma independente, e a camada que gera quase todas as manchetes alarmantes não é a camada em que opera a maioria de quem lê este blogue.
Isto não é um argumento de que nada está sobreaquecido. Parte está claramente, e vale a pena perceber bem os números em vez de ficar pelas manchetes. Mas a versão útil da pergunta para um fundador é mais estreita e tem resposta: a que camada estou exposto, e o que é que, em concreto, me faz cair? Eis o estado de cada camada, e o único risco que está de facto na sua tabela de capitalização.
Comecemos onde a tensão é real. Os cinco maiores investidores tecnológicos dos EUA estão a caminho de comprometer mais de 600 mil milhões de dólares em despesas de capital em 2026, com cerca de 75% do capex agregado dos hiperescaladores a ir para infraestrutura de IA — cerca de 450 mil milhões de despesa específica em IA num único ano. A questão não é se é um número grande. É de onde vem o dinheiro e o que lhe acontece no balanço.
Quanto à primeira: a PIMCO estima que o capex combinado dos hiperescaladores vai consumir cerca de 94% do fluxo de caixa operacional em 2026–2027. É uma empresa a gastar quase tudo o que ganha, e é por isso que o financiamento vem cada vez mais de dívida. A Moody's assinalou cerca de 662 mil milhões de dólares em arrendamentos de centros de dados assinados mas ainda não iniciados, fora do balanço — obrigações reais mas ainda não visíveis como seria uma emissão de obrigações. A própria avaliação da PIMCO de maio de 2026 é admiravelmente clara: a IA está num boom de capex com riscos genuínos, incluindo monetização incerta, possível excesso de construção, vidas úteis dos ativos cada vez mais curtas e uma dependência crescente de dívida.
Quanto à segunda, há um mecanismo que vale a pena perceber porque explica por que razão os números reportados parecem melhores do que a economia de fundo. Quando o capex triplica em menos de três anos, a amortização reportada fica mecanicamente para trás — a despesa acontece agora, os encargos chegam nos anos seguintes. Assim, as margens de hoje refletem uma base de ativos que ainda não acabou de ser amortizada. Os analistas preveem que a amortização da Alphabet suba cerca de 57 mil milhões de dólares em quatro anos. Não é um escândalo nem um truque contabilístico; é assim que funciona a amortização. Mas significa que o quadro das margens nesta camada piora a partir daqui mesmo que a procura se aguente na perfeição, e que quem faz previsões com as margens atuais está a usar um número com prazo de validade conhecido.
A prova de bolha mais citada é o financiamento circular: um fabricante de chips investe milhares de milhões numa empresa de IA, essa empresa gasta o dinheiro a comprar os chips do fabricante, e o fabricante regista-o como receita. Os analistas identificaram mais de 800 mil milhões de dólares em acordos cruzados ao longo da cadeia de fornecimento da IA, com a Nvidia, a OpenAI, a Oracle, a AMD e a Microsoft a aparecerem em vários lados das mesmas transações.
A leitura pessimista é que isto faz a procura parecer maior do que é e cria um ciclo que se autoalimenta: as avaliações crescentes justificam mais capex, mais capex sinaliza uma procura futura explosiva, e esse sinal reforça as avaliações. O ciclo só se mantém enquanto a curva de receitas se acentuar a tempo. A leitura otimista, defendida por gestoras de ativos como a Janus Henderson, é que se trata de um círculo virtuoso — construir IA é extraordinariamente caro, a oferta de computação avançada é genuinamente escassa, e combinar compromissos de compra de longo prazo com financiamento é a forma de garantir capacidade que de outro modo perderia para um concorrente.
As duas leituras encaixam nas mesmas transações, e esse é precisamente o problema. O financiamento de fornecedores é uma prática industrial normal e também um sinal de alerta clássico de fim de ciclo, e em geral não se consegue saber qual dos dois se está a ver até a procura se materializar ou não. Um fundador não precisa de resolver isto. O que vale a pena reter é que a estabilidade desta camada depende de pressupostos sobre receitas futuras que ninguém fora dessas empresas consegue hoje verificar.
Duas coisas que são ambas verdade
Pode chegar uma correção dolorosa das avaliações e a infraestrutura em construção pode tornar-se a base da plataforma mais importante desta geração. Foi mais ou menos o que aconteceu com a instalação de fibra no final dos anos 1990: o capital foi destruído, a fibra ficou debaixo do chão, e as empresas que a usaram depois não foram, na sua maioria, as que a instalaram.
Agora a camada em que está de facto a maioria dos fundadores que leem isto — e aqui os números não se parecem nada com as manchetes. As down rounds em todo o capital de risco caíram para 11,4% no primeiro trimestre de 2026, de volta aos níveis de 2019 e 2020. Isso não é um mercado a meio de um colapso. É um mercado que já se reajustou e que, em grande parte, acabou de se reajustar.
A nuance é que uma média baixa é fraco consolo se estiver na população específica que foi sobreavaliada. As startups de IA em fase seed tiveram, em geral, avaliações cerca de 42% acima das congéneres sem IA, com base na crença de que crescem mais depressa. Esse prémio comprime-se com mais força exatamente no momento que importa — a passagem de seed para Série A —, caindo de mais de 40% para cerca de 30%. O pre-money mediano em seed ronda os 17,9 milhões de dólares; se a sua ronda teve um preço bem acima disso, assumiu bastante mais pressão de crescimento do que o número de destaque sugere.
Daí sai a frase que devia reorganizar a forma como os fundadores pensam todo este tema: o mercado não está a castigar a IA em geral. Está a castigar as empresas de IA que receberam um prémio de modelo fundacional num negócio da camada de aplicações. O risco não é ter construído com IA. É ter sido avaliado como se fosse um tipo de empresa diferente do que é, e a próxima ronda avaliá-lo pelo que realmente é.
Se a camada um vacilar, a transmissão para o seu negócio passa por três canais, e vale a pena ser concreto em vez de ansioso.
O preço da inferência. O pressuposto de consenso embutido na maioria dos modelos de startups é que o custo dos tokens continua a cair. Tem sido verdade e pode continuar a ser. Mas uma retirada de capital na camada de infraestrutura é exatamente o cenário em que isso para — a capacidade fica mais escassa e os fornecedores deixam de subsidiar. Se a sua economia unitária só funciona com o preço previsto para o próximo ano, escreveu uma previsão, não um modelo de negócio.
A disponibilidade de capital. O financiamento de risco para a camada de aplicações não está diretamente ligado ao capex dos hiperescaladores, mas o sentimento está correlacionado e os LP leem as mesmas manchetes. A consequência prática não é o dinheiro desaparecer; é a fasquia deslocar-se para a retenção, a margem bruta e o poder de fixação de preços, e afastar-se das narrativas de crescimento. Os investidores apontaram 2026 como o ano em que o mercado faz a triagem das startups de IA jovens, com as empresas de margens estreitas como as mais expostas.
A concentração num fornecedor. É o canal que mais depende de si, e soma-se ao risco regulatório tratado noutros artigos deste blogue. Uma empresa cujo produto inteiro depende do preço, da disponibilidade e do calendário de lançamentos de um único fornecedor tem uma exposição que não escolheu e que não consegue cobrir depois.
O resumo honesto é que os números alarmantes são reais e pertencem, na maior parte, ao balanço de outra pessoa. Centenas de milhares de milhões em capex financiados cada vez mais com dívida, encargos de amortização que chegam segundo um calendário conhecido, e 800 mil milhões de dólares em transações que parecem diferentes consoante o lado para onde a procura cair — são riscos genuínos, concentrados num punhado de empresas muito grandes. Entretanto, a camada onde um fundador constrói um produto parece um mercado de capital de risco normal, algo seletivo, que já teve a sua correção.
Por isso, a resposta ao fundador que me perguntou: não é mau momento para criar uma empresa de IA. É mau momento para criar uma cuja economia só funciona se a computação continuar a ficar mais barata, cuja avaliação foi pedida emprestada a outra camada do stack, e cujo produto não tem resposta para a pergunta sobre o que faz que um fornecedor de modelos não vá simplesmente absorver. Essas sempre foram as empresas erradas para construir. O discurso sobre a bolha só fez as consequências chegarem mais cedo.
IdeaToMVP Academy
4-week live cohort for founders. Learn to ship AI agents, scope MVPs, and automate your business — taught by the same team that writes these guides.