
De vraag over de AI-bubbel wordt op de verkeerde hoogte gesteld: een gids voor founders over welke laag echt leegloopt

By Surya Pratap
3 augustus 2026
12 min read
Startup Strategy

3 augustus 2026
12 min read
Vorige week vroeg een founder me of het een slecht moment is om een AI-bedrijf te starten, omdat alles wat hij leest zegt dat de bubbel op het punt staat te barsten. Het is een redelijke vraag, gebouwd op een onredelijke premisse: dat "AI" één markt is met één waardering en één lot. Dat is niet zo. Er zijn minstens drie afzonderlijke lagen — infrastructuur, foundationmodellen en applicaties — met verschillende economie, verschillende kapitaalstructuren en verschillende mate van druk. Ze kunnen los van elkaar leeglopen, en de laag die bijna alle alarmerende krantenkoppen oplevert, is niet de laag waarin de meeste lezers van deze blog actief zijn.
Dit is geen betoog dat niets oververhit is. Een deel ervan is dat duidelijk wel, en het is de moeite waard de cijfers goed te begrijpen in plaats van via krantenkoppen. Maar de nuttige versie van de vraag voor een founder is smaller en te beantwoorden: aan welke laag ben ik blootgesteld, en wat breekt me concreet? Dit is de stand van elke laag, en het ene risico dat echt op je cap table staat.
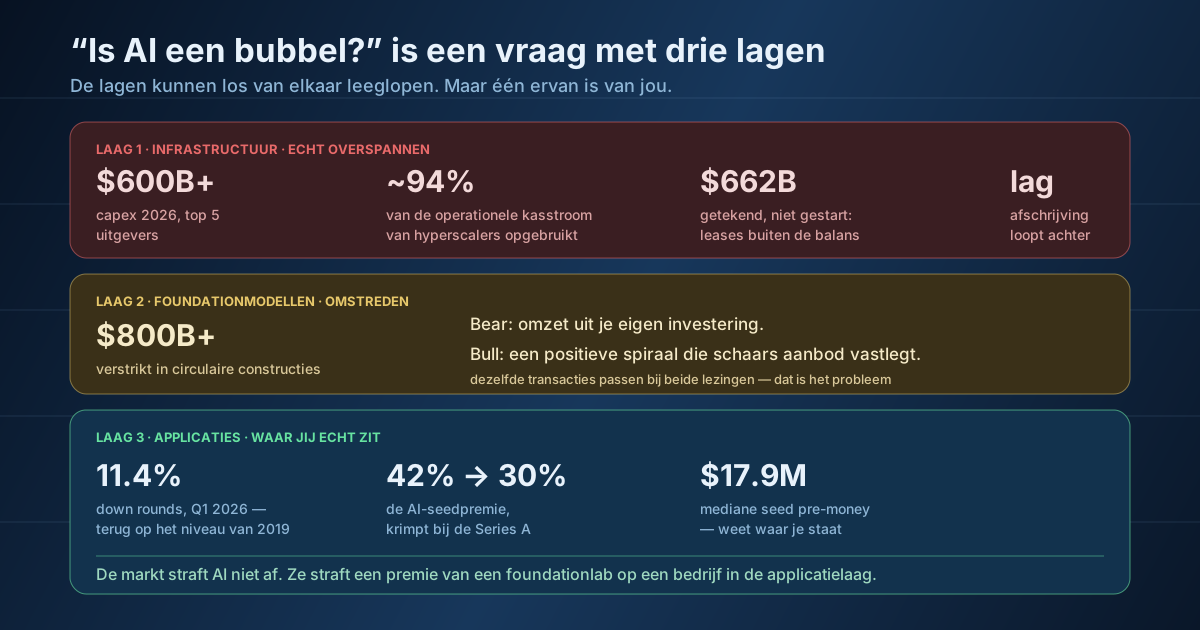
Begin waar de druk echt is. De vijf grootste Amerikaanse techinvesteerders zijn op weg om in 2026 meer dan $600 miljard aan kapitaaluitgaven vast te leggen, waarbij ruwweg 75% van de totale capex van hyperscalers naar AI-infrastructuur gaat — zo'n $450 miljard aan AI-specifieke uitgaven in één jaar. De vraag is niet of dat een groot getal is. De vraag is waar het geld vandaan komt en wat er op de balans mee gebeurt.
Wat het eerste betreft: PIMCO schat dat de gezamenlijke capex van hyperscalers in 2026–2027 ongeveer 94% van de operationele kasstroom opslokt. Dat is een bedrijf dat bijna alles uitgeeft wat het verdient, en daarom komt de financiering steeds vaker uit schulden. Moody's wees op ongeveer $662 miljard aan getekende maar nog niet gestarte leases van datacenters die buiten de balans staan — verplichtingen die echt zijn, maar nog niet zichtbaar zoals een obligatie-uitgifte dat zou zijn. De eigen beoordeling van PIMCO uit mei 2026 is bewonderenswaardig helder: AI zit in een capexboom met echte risico's, waaronder onzekere monetisatie, mogelijke overbouw, kortere levensduur van activa en een groeiende afhankelijkheid van schuld.
Wat het tweede betreft, is er een mechanisme dat het begrijpen waard is, omdat het verklaart waarom de gerapporteerde cijfers er beter uitzien dan de onderliggende economie. Als de capex binnen drie jaar verdrievoudigt, loopt de gerapporteerde afschrijving mechanisch achter — de uitgaven vallen nu, de lasten komen in de jaren daarna. De marges van vandaag weerspiegelen dus een activabasis die nog niet volledig is afgeschreven. Analisten verwachten dat de afschrijving van Alphabet in vier jaar met ongeveer $57 miljard stijgt. Dat is geen schandaal en geen boekhoudtruc; zo werkt afschrijving. Maar het betekent wel dat het margebeeld in deze laag vanaf hier verslechtert, zelfs als de vraag perfect overeind blijft, en dat iedereen die voorspellingen doet op basis van de huidige marges dat doet met een getal met een bekende houdbaarheidsdatum.
Het meest aangehaalde bewijs voor een bubbel is circulaire financiering: een chipmaker investeert miljarden in een AI-bedrijf, dat bedrijf besteedt het geld aan chips van de chipmaker, en de chipmaker boekt het als omzet. Analisten hebben meer dan $800 miljard aan kruislingse constructies in de AI-toeleveringsketen geïdentificeerd, waarbij Nvidia, OpenAI, Oracle, AMD en Microsoft aan meerdere kanten van dezelfde transacties opduiken.
De pessimistische lezing is dat dit de vraag groter doet lijken dan ze is en een zichzelf versterkende lus creëert: stijgende waarderingen rechtvaardigen meer capex, meer capex signaleert explosieve toekomstige vraag, en dat signaal versterkt de waarderingen. De lus houdt alleen stand zolang de omzetcurve volgens planning steiler wordt. De optimistische lezing, verdedigd door vermogensbeheerders als Janus Henderson, is dat het een positieve spiraal is — AI bouwen is buitengewoon duur, het aanbod van geavanceerde rekenkracht is echt schaars, en langetermijnafnameverplichtingen combineren met financiering is hoe je capaciteit vastlegt die je anders aan een concurrent zou verliezen.
Beide lezingen passen bij dezelfde transacties, en dat is precies het probleem. Leveranciersfinanciering is normale industriële praktijk en tegelijk een klassiek waarschuwingssignaal laat in de cyclus, en je kunt meestal niet zien welke van de twee je bekijkt totdat de vraag zich wel of niet materialiseert. Een founder hoeft dit niet op te lossen. Wat het waard is om mee te nemen, is dat de stabiliteit van deze laag afhangt van aannames over toekomstige omzet die niemand buiten die bedrijven op dit moment kan controleren.
Twee dingen die allebei waar zijn
Er kan een pijnlijke correctie van waarderingen komen en de infrastructuur die wordt gebouwd kan het fundament worden van het belangrijkste platform van deze generatie. Dat is ongeveer wat er gebeurde met de aanleg van glasvezel eind jaren negentig: het kapitaal werd vernietigd, de glasvezel bleef in de grond, en de bedrijven die die later gebruikten, waren meestal niet de bedrijven die hem hadden aangelegd.
Nu de laag waarin de meeste founders die dit lezen echt zitten — en hier lijken de cijfers in niets op de krantenkoppen. Down rounds in de hele venturemarkt daalden in Q1 2026 naar 11,4%, terug op het niveau van 2019 en 2020. Dat is geen markt midden in een crash. Dat is een markt die zich al heeft herijkt en daar grotendeels klaar mee is.
De nuance is dat een laag gemiddelde een schrale troost is als je tot de specifieke groep behoort die te hoog werd gewaardeerd. AI-startups in de seedfase hadden doorgaans waarderingen die ongeveer 42% hoger lagen dan die van vergelijkbare bedrijven zonder AI, in de veronderstelling dat ze sneller groeien. Die premie krimpt het hardst op precies het moment dat ertoe doet — de overgang van seed naar Series A — en zakt van meer dan 40% naar ongeveer 30%. De mediane pre-money in de seedfase ligt rond $17,9 miljoen; als je ronde ruim daarboven werd geprijsd, heb je wezenlijk meer groeidruk op je genomen dan het kopcijfer suggereert.
Dat levert de zin op die zou moeten veranderen hoe founders over dit hele onderwerp denken: de markt straft AI niet in het algemeen. Ze straft AI-bedrijven die een premie van een foundationmodel kregen op een bedrijf in de applicatielaag. Het risico is niet dat je met AI bouwde. Het risico is dat je werd geprijsd alsof je een ander soort bedrijf was dan je bent, en dat de volgende ronde je prijst als wat je werkelijk bent.
Als laag één wankelt, loopt de doorwerking naar jouw bedrijf via drie kanalen, en het is beter om concreet te zijn dan angstig.
De prijs van inferentie. De consensusaanname in de meeste startupmodellen is dat tokenkosten blijven dalen. Dat was zo en blijft misschien zo. Maar een terugtrekking van kapitaal in de infrastructuurlaag is precies het scenario waarin dat stopt — capaciteit wordt schaarser en aanbieders stoppen met subsidiëren. Als je unit economics alleen werken tegen de veronderstelde prijs van volgend jaar, heb je een voorspelling geschreven, geen bedrijfsmodel.
De beschikbaarheid van kapitaal. Venturefinanciering voor de applicatielaag is niet direct gekoppeld aan de capex van hyperscalers, maar het sentiment is gecorreleerd en LP's lezen dezelfde krantenkoppen. Het praktische gevolg is niet dat het geld verdwijnt; het is dat de lat verschuift naar retentie, brutomarge en prijszettingsmacht, en weg van groeiverhalen. Investeerders hebben 2026 aangewezen als het jaar waarin de markt jonge AI-startups uitdunt, met bedrijven met dunne marges als meest kwetsbaar.
Afhankelijkheid van één aanbieder. Dit is het kanaal dat het meest in je eigen hand ligt, en het stapelt zich op met het beleidsrisico dat elders op deze blog wordt besproken. Een bedrijf waarvan het hele product afhangt van de prijs, de beschikbaarheid en het releaseschema van één aanbieder, heeft een blootstelling die het niet koos en achteraf niet kan afdekken.
De eerlijke samenvatting is dat de alarmerende cijfers echt zijn en grotendeels op de balans van iemand anders staan. Honderden miljarden aan capex die steeds vaker met schuld worden gefinancierd, afschrijvingslasten die volgens een bekend schema komen, en $800 miljard aan transacties die er anders uitzien afhankelijk van welke kant de vraag op valt — dat zijn echte risico's, geconcentreerd bij een handvol zeer grote bedrijven. Ondertussen ziet de laag waarin een founder een product bouwt eruit als een normale, wat selectieve venturemarkt die haar correctie al heeft gehad.
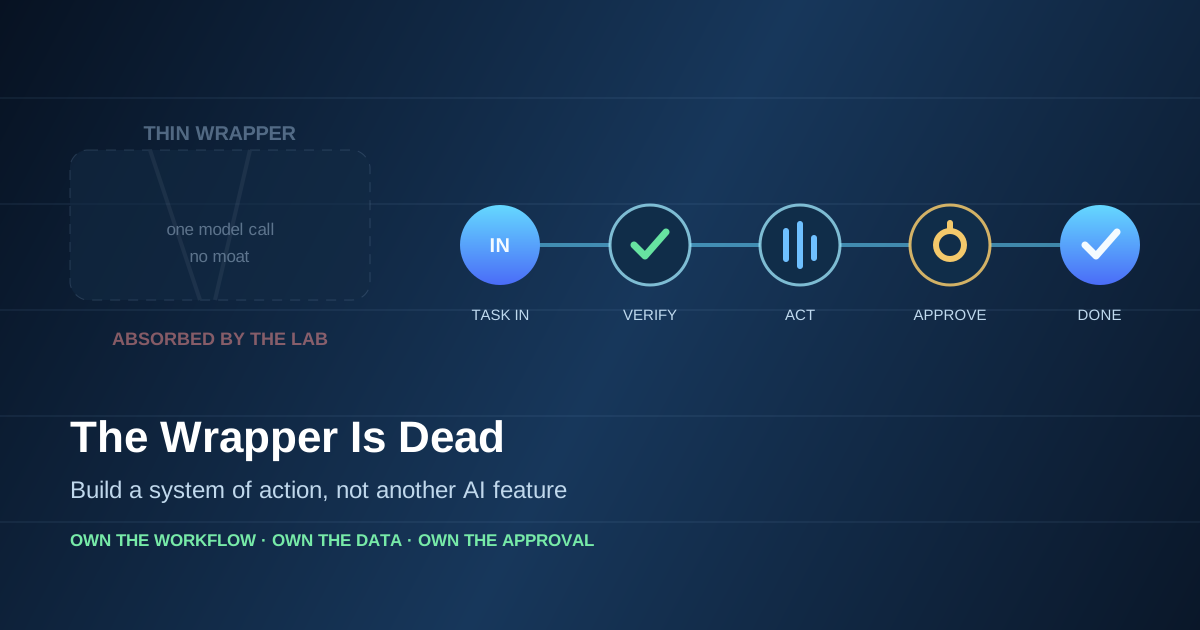
Het antwoord aan de founder die het me vroeg, is dus: het is geen slecht moment om een AI-bedrijf te starten. Het is een slecht moment om er een te starten waarvan de economie alleen werkt als rekenkracht goedkoper blijft worden, waarvan de waardering is geleend van een andere laag van de stack, en waarvan het product geen antwoord heeft op de vraag wat het doet dat een modelaanbieder niet gewoon zal opslokken. Dat waren altijd al de verkeerde bedrijven om te bouwen. Het bubbeldebat heeft de gevolgen alleen eerder doen komen.
IdeaToMVP Academy
4-week live cohort for founders. Learn to ship AI agents, scope MVPs, and automate your business — taught by the same team that writes these guides.